

Nepaisant tebesitęsiančio geopolitinio ir makroekonominio neapibrėžtumo, Baltijos šalių susijungimų ir įsigijimų (M&A) rinka 2024–2026 m. išliko aktyvi. Technologijų sektorius susigrąžino lyderio poziciją, strateginiai investuotojai sustiprino savo, kaip pirkėjų, vaidmenį, o sandorių, kurių vertė viršijo 50 mln. eurų, dalis išaugo. Tuo pačiu metu sandorių procesai trunka ilgiau.
Tai yra keletas pagrindinių devintosios „Baltic Private M&A Deal Points Study“ išvadų. Studijoje analizuojami 198 privatūs M&A sandoriai, užbaigti nuo m. balandžio iki 2026 m. kovo. Studija apima sandorius, kurių tikslinės bendrovės veikia Estijoje, Latvijoje arba Lietuvoje, o sandorio vertė siekia bent 1 mln. eurų.
Toomas Prangli, „Sorainen“ partneris ir studijos projekto vadovas, didesnių sandorių sugrįžimą ir augantį steigėjų pasitraukimo iš verslo sandorių skaičių vertina kaip atsinaujinusio aktyvumo Baltijos šalių M&A rinkoje ženklus.
Kviečiame susipažinti su tyrimu, o taip pat registruotis į jos pristatymą spalio 27 d., kur kartu su kitų teisės firmų atstovais savo įžvalgomis dalinsis mūsų partneris Mantas Petkevičius.
Studija pateikiama horizontaliu (ekranams) ir vertikaliu (mobiliesiems įrenginiams) formatais.
Technologijų sektorius susigrąžino aktyviausio sektoriaus poziciją
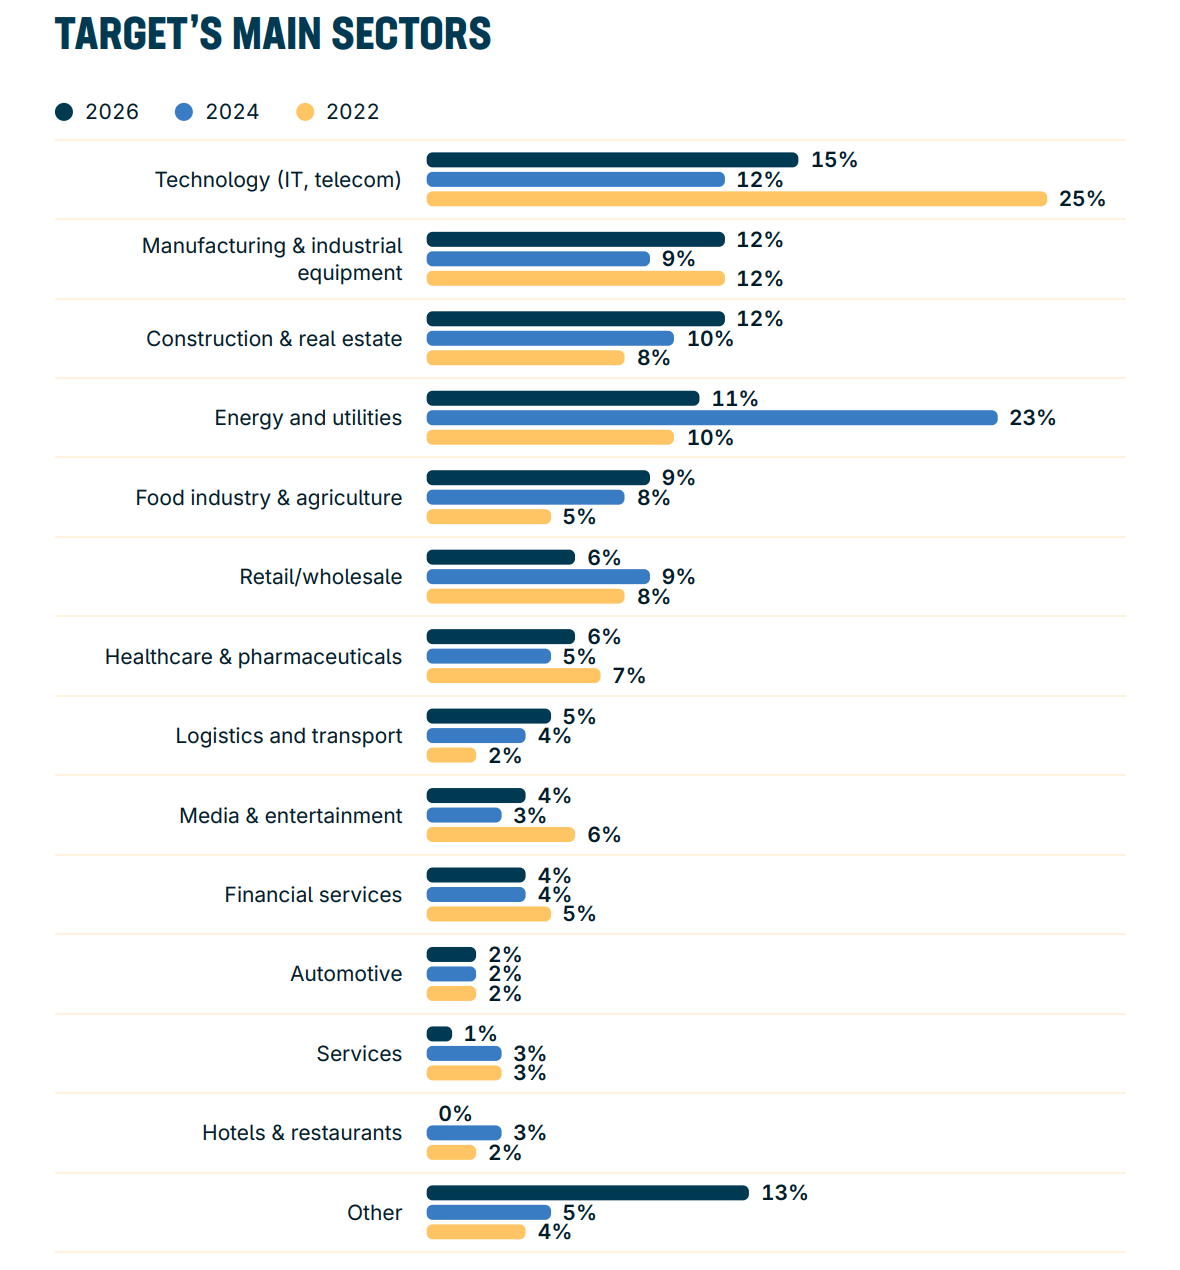
Technologijų sektoriui, įskaitant IT ir telekomunikacijas, teko 15 % analizuotų sandorių, palyginti su 12 % ankstesnėje studijoje. Taigi technologijos susigrąžino aktyviausio M&A sektoriaus Baltijos šalyse poziciją.
Energetikos ir komunalinių paslaugų sektoriaus, kuris ankstesniu studijos laikotarpiu pirmavo rinkoje ir sudarė 23 % sandorių, dalis sumažėjo iki 11 %. Energetikos sektoriaus nuosmukį greičiausiai lėmė sumažėjęs aktyvumas esant dideliam politiniam ir reguliaciniam neapibrėžtumui dėl sektoriaus ateities.
Gamybos ir pramoninės įrangos bei statybos ir nekilnojamojo turto sektoriams teko po 12 % sandorių. Maisto ir žemės ūkio sektoriaus dalis toliau augo – nuo 8 % iki 9 %.
Strateginiai investuotojai ir toliau formuoja rinką
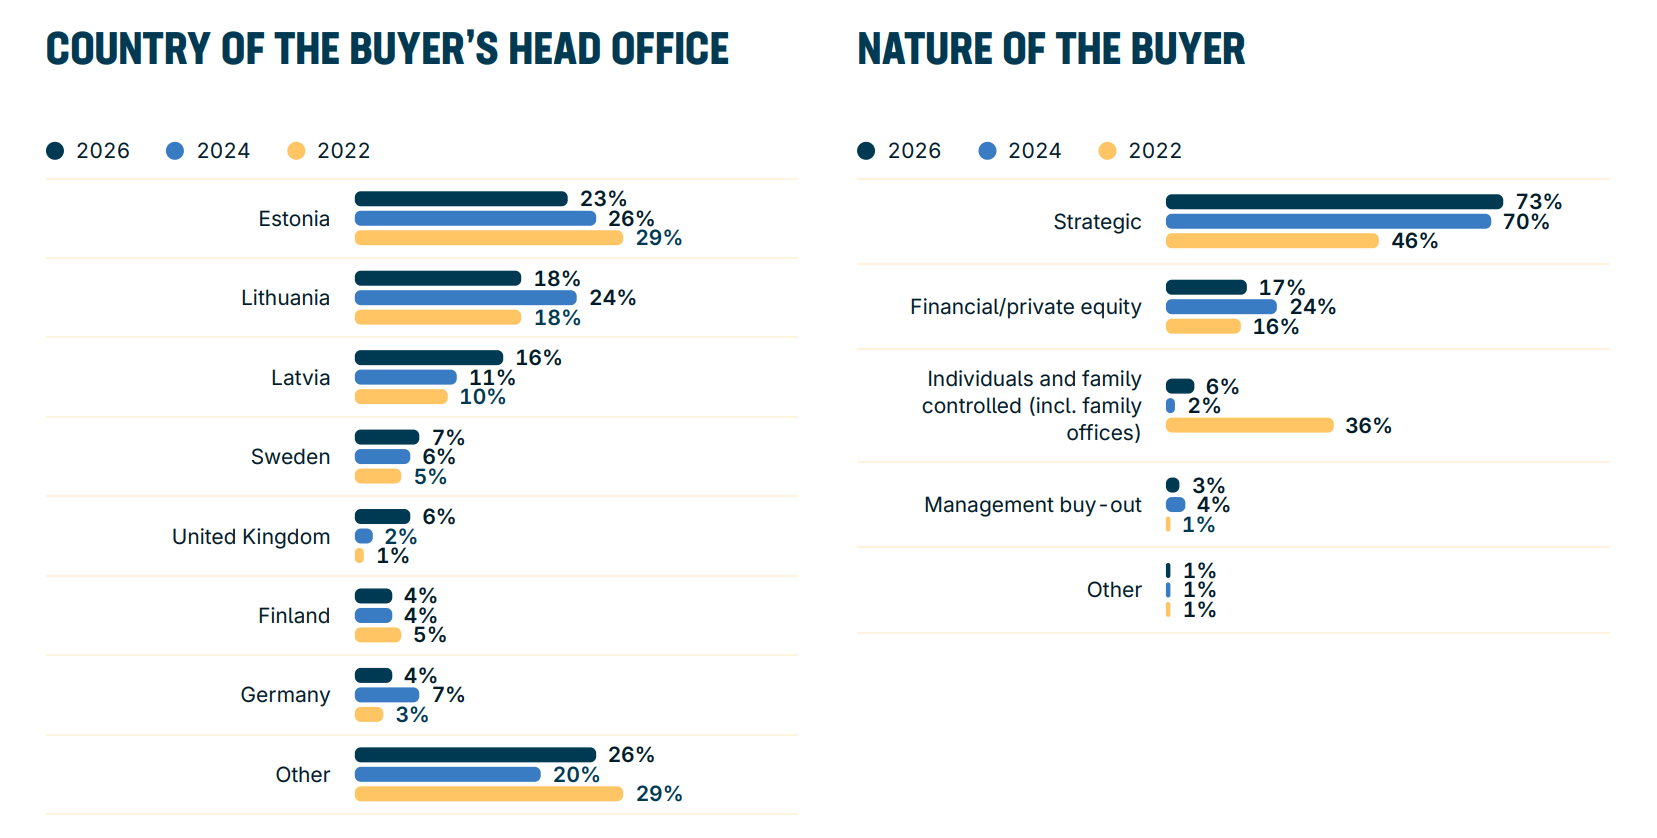
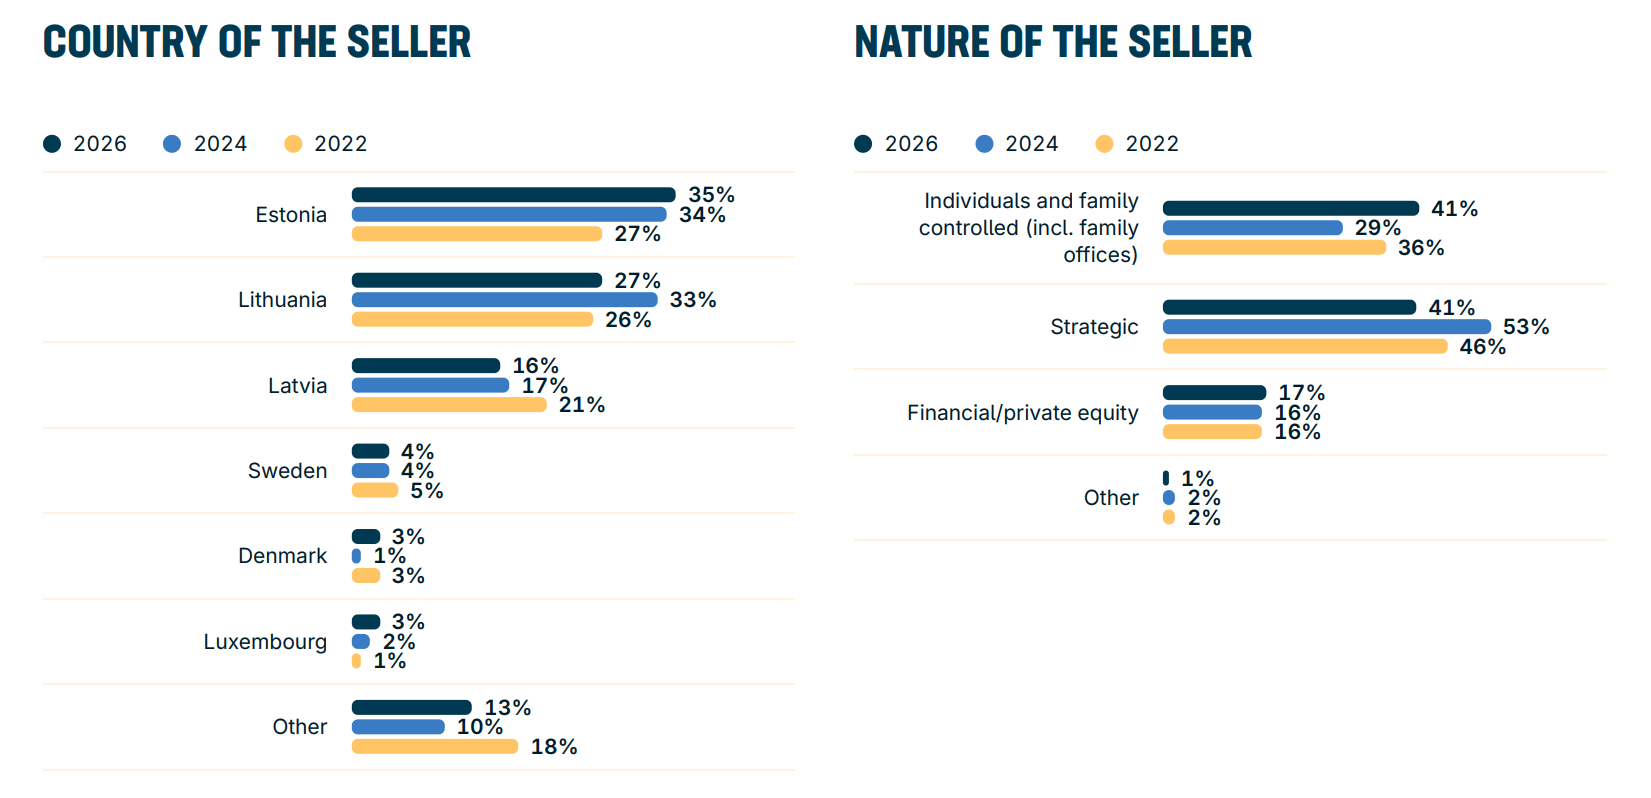
Strateginiai investuotojai sustiprino savo, kaip dominuojančios pirkėjų grupės, poziciją Baltijos šalių M&A rinkoje – jiems teko 73 % analizuotų sandorių, palyginti su 70 % ankstesnėje studijoje ir 46 % m. Tuo pat metu finansinių investuotojų ir privataus kapitalo fondų dalis sumažėjo nuo 24 % iki 17 %.
Baltijos šalių pirkėjai ir toliau buvo rinkos aktyvumo centre. Estijos pirkėjai išliko aktyviausi, o Lietuvos ir Latvijos investuotojai taip pat išlaikė stiprias pozicijas. Tarp tarptautinių pirkėjų išsiskyrė Švedijos ir Jungtinės Karalystės investuotojai, demonstravę didžiausią aktyvumą.
Pardavėjų pusėje įvyko reikšmingas pokytis. Ankstesniu studijos laikotarpiu pagrindiniai pardavėjai buvo strateginiai investuotojai, o dabar gerokai padaugėjo fizinių asmenų ir šeimų kontroliuojamų įmonių pasitraukimo iš verslo sandorių. 2026 m. abiem šioms grupėms teko vienoda dalis – po 41 % analizuotų sandorių, palyginti su 29 % šeimų kontroliuojamų pardavėjų 2024 m. Tai rodo spartėjančią kartų kaitą tarp Baltijos šalių verslo savininkų.
Nepaisant didesnių sandorių sugrįžimo, daugumos sandorių vertė nesiekia 10 mln. eurų
Baltijos šalių M&A rinkoje ir toliau dominuoja mažesnės vidutinės vertės sandoriai – 58 % analizuotų sandorių vertė nesiekė 10 mln. EUR. Vis dėlto didesni sandoriai buvo dažnesni nei ankstesniu studijos laikotarpiu.
Sandorių, kurių vertė viršijo 100 mln. eurų, dalis padvigubėjo – nuo 3 % iki 6 % analizuotos imties, o sandorių, kurių vertė siekė nuo 50 mln. iki 100 mln. eurų, dalis išaugo nuo 4 % iki 5 %.
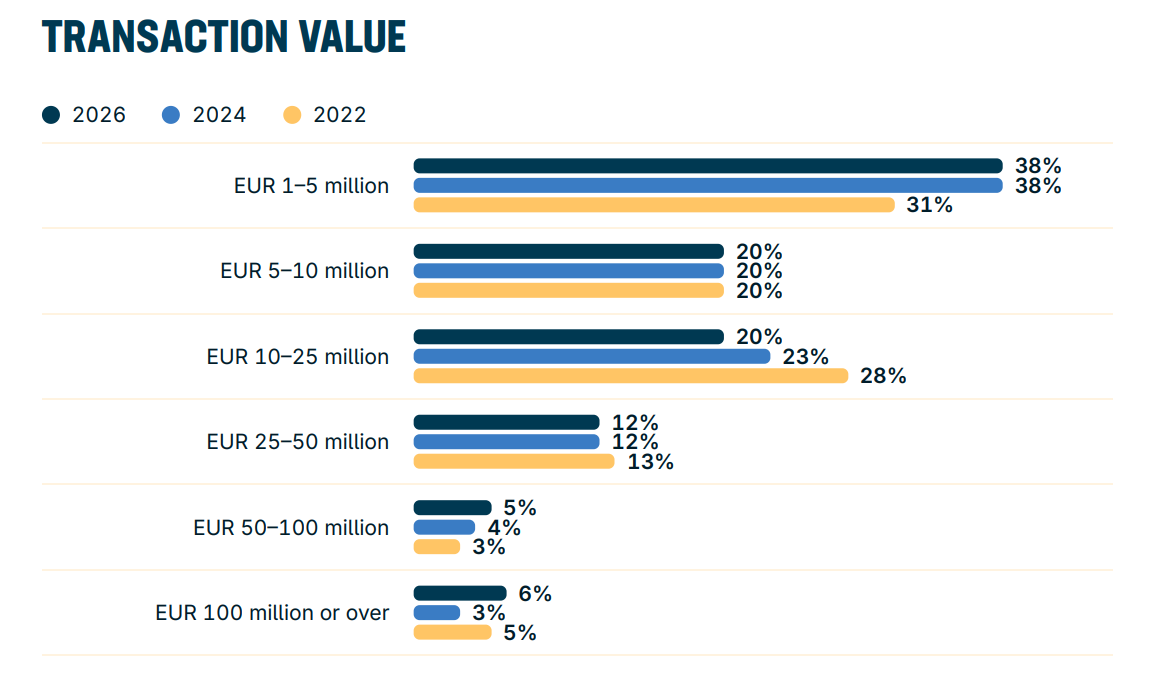
Sandorių procesai trunka ilgiau
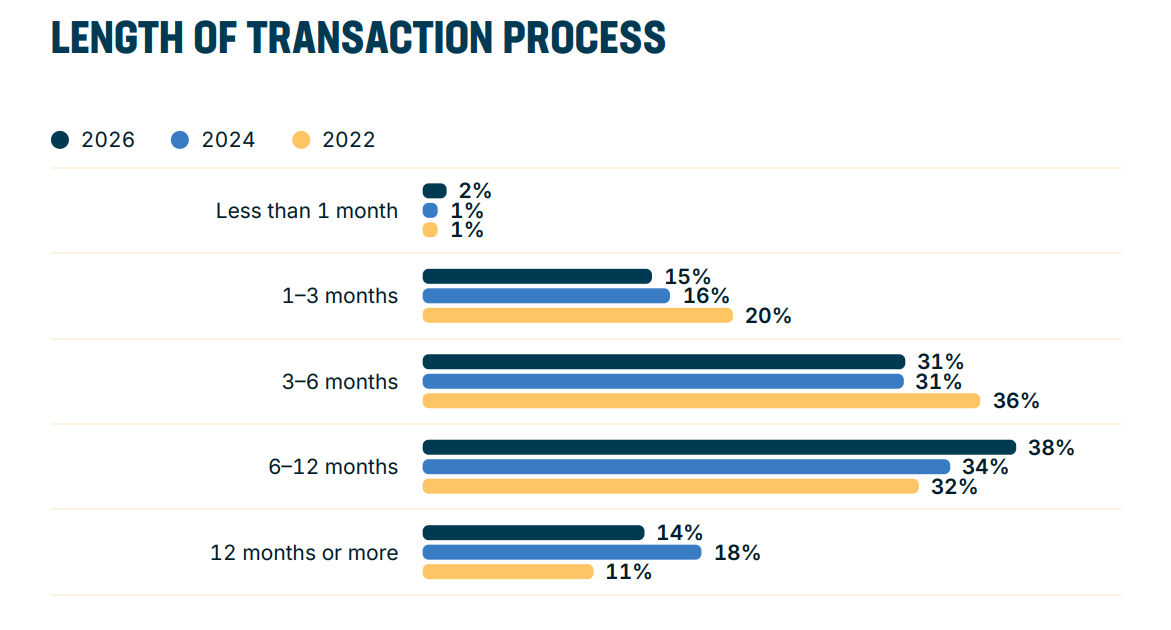
Studija taip pat rodo, kad sandoriams užbaigti prireikia daugiau laiko nei 2024 m. Per tris mėnesius užbaigti sandoriai sudarė 17 % analizuotos imties – tiek pat, kiek ir ankstesniu studijos laikotarpiu. Tuo pat metu sandorių, kurių procesas truko nuo šešių iki 12 mėnesių, dalis išaugo nuo 34 % iki 38 %, o dar 14 % sandorių užbaigti prireikė daugiau nei metų.
Šiuo metu dažniausiai sandoriai užbaigiami per 6–12 mėnesių nuo ketinimų protokolo pasirašymo. Tai pabrėžia ankstyvo pasirengimo svarbą, ypač sandoriuose, kuriems būtini reguliavimo institucijų leidimai, tiesioginių užsienio investicijų patikra, išsamus teisinis patikrinimas (angl. due diligence) arba sudėtingesnės derybos ir sandorių struktūros.
Pasitikėjimas rinka grįžta, tačiau pasirengimas išlieka itin svarbus
Komentuodamas studijos rezultatus, Toomas Prangli, „Sorainen“ partneris ir studijos projekto vadovas, sako: „Vienas ryškiausių pokyčių, kurį atskleidžia ši studija, yra augantis steigėjų ir šeimos verslų pasitraukimo sandorių skaičius. Taip pat matome, kad strateginiai pirkėjai išlieka itin aktyvūs, o į rinką grįžta didesni sandoriai. Verslo savininkams, svarstantiems apie pardavimą, galimybių langas neabejotinai yra atviras, nors rinka vis dar palankesnė pirkėjams. Tuo pačiu metu sandoriai tampa sudėtingesni ir jiems užbaigti dažnai prireikia daugiau laiko, todėl tiek pirkėjams, tiek pardavėjams vis svarbesnis tampa pasirengimas, tinkamas laiko pasirinkimas ir išsamus teisinis patikrinimas.“
Devintoji studija parengta prisidedant „Sorainen“, „Ellex“, „Tegos“, „Walless“, „Cobalt“, „Eversheds Sutherland“ ir „Triniti“, bendradarbiaujant Estijos, Latvijos ir Lietuvos privataus bei rizikos kapitalo asociacijoms.
Jei turite klausimų apie studiją ar Baltijos šalių M&A rinką, susisiekite su mūsų Įmonių teisės ir įsigijimų komanda, studijos projekto vadovu, partneriu Toomas Prangli Estijoje arba partneriais Nauris Grigals Latvijoje ir Mantas Petkevičius Lietuvoje.
Ankstesnes „Baltic Private M&A Deal Points Study“ studijas rasite čia:
